2026年,中国芯片产业交出了一份让全球瞠目结舌的成绩单。
海关总署数据显示,2026年1至7月,中国集成电路出口总额达2160亿美元,同比增长99.5%,已超过2025年全年2019亿美元的出口总额。
存储芯片封装设备订单排到2028年,客户提着现金到工厂抢货;有企业上半年归母净利润暴增20多倍;深圳一家内存生产企业从3000平方米扩至8000平方米,仍供不应求。
值得追问的是:为什么偏偏是中国接住了这波红利?为什么不是韩国、不是美国、不是越南?
答案藏在一个被大多数人忽略的深层逻辑里,中国芯片出口的爆发,本质上是全球供应链重组的必然结果。中国正在从全球芯片的“搬运工”升级为不可替代的“中间品供应商”。
金额翻倍,数量几乎没变
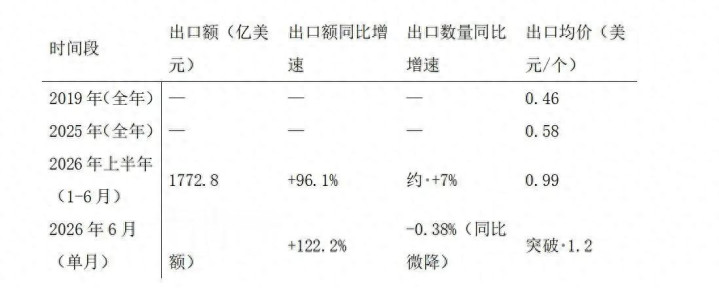
2026年上半年,中国集成电路的出口额为1772.8亿美元,同比之前增长了96.1%。但是在同一时期出口的数量却仅仅增长了7%。
6月单月的出口额出现了急剧的增长,达到了122.2%,而在当月出口的数量和同比之前则是轻微下降了0.38% 。
出口金额翻倍,数量几乎没动。这意味着什么?
这意味着,此轮增长的关键推动要素并不是在于生产出更多的东西,而是在于售卖得更为昂贵。
出口均价的变动能够反映出这样的状况。在2019年的时候,中国芯片的出口均价为0.46美元每一个。而到了2025年,就上升到了0.58美元每一个。
到了2026年上半年直接猛涨到0.99美元每一个,6月单月更是超过了1.2美元每一个。
中国的芯片出口出现了量方面缓慢增长、价格方面大幅上涨的剪刀差这样的情况。这也就意味着中国芯片出口的增长逻辑,从过去那种以规模来进行驱动的模式,转化成了当下以价值来进行驱动的模式。
出口目的地在印证着发生的变化。越南借助13.21%的份额成为了中国集成电路最大的直接出口目的地。韩国所占份额为11.32%,马来西亚所占份额是5.18%,印度所占份额为4.56%。这些地方存在着一个共同的特征,都是全球电子制造的新兴的组装基地。
从“搬运工”到“供应商”
2021年,中国进口了价值达4325亿美元的芯片。这一部分的芯片占据了全球集成电路总产值的将近80%。
清华大学教授魏少军曾说,中国进口的芯片当中,仅仅只有35%在国内被进行消化掉,余下的全部都是用来组装产品然后再进行出口。
换种说法来讲,以往中国所扮演的角色是:从全世界范围购进芯片,之后将芯片进行组装从而制成手机或者电脑,接着把已经组装完毕的产品销售到全世界各地。从本质上来说如同一个中转的仓库以及组装的车间一样,赚取的是极为微薄的加工费用,价值的创造特别地有限。
2026年的数据呈现出了一种彻头彻尾、从根本性质上发生的改变状况。
中国出口芯片的平均价格首次超出了1美元每一个。从0.46美元到1.2美元,历经六年的时间上涨了160%。
元股证券:ygzq.hk这并非是单纯的通货膨胀的状况。而是出口产品的结构产生了质的改变。从低端的MCU以及消费类功率器件,转化成为存储芯片、电源管理芯片、内存接口芯片等这类高价值的产品。
中国现如今已不再仅仅是从事芯片的搬运这类工作了,而是正在开展芯片的生产并且还提供芯片。
这个转变所依托的产业基础还是比较稳固的。到了2025年,中国集成电路的产量有4843亿颗。芯片设计的企业数量超过了3901家。行业总的销售额超过了8357亿元。成熟工艺芯片的国产化率接近45%。
中国已经稳稳地占据了全球芯片出口第一大国的位置,全球市场份额大概是20%左右。在2026年前两个月的时候,中国出口的芯片占到了全球总销量的25%左右。
中国的芯片从不足10%到达到25%的情况,这种变化在不到十年的时间内就发生了。中国的芯片实现了从作为配角到成为主角之一这样的转变。
工厂搬走了,芯片还得从中国买
这个深层逻辑的核心,在于全球制造业版图正在经历一场静悄悄的重构。
越南、印度、马来西亚正在承接从中国转移出去的组装产能。三星、富士康、立讯等巨头在越南设立核心组装基地;苹果已将越南和印度纳入“首批同步首发”地区,与郑州、成都等传统基地同节奏出货。
组装环节搬走了,但芯片供应链无法一夜之间随之迁移。
越南的电子组装厂需要大量进口中国的成熟制程芯片、MCU、电源管理芯片和存储芯片。2025年,中国向越南出口集成电路达266.68亿美元。马来西亚的全球封测枢纽需要进口中国的晶圆、裸片和半成品芯片。印度的“印度制造”计划催生了大量从中国进口配套芯片的需求。
物流数据是最直观的佐证。深圳南冠物流副总经理透露,发往马来西亚、越南等代工厂集中地的货量增长了20%到30%,单笔货值超千万美元的大单频出。
这就是“中间品贸易”的逻辑,终端产品在别国组装,但核心中间品仍从中国采购。工厂可以搬走,供应链离不开中国。
三张“不可替代”的底牌
如果说“中间品供应”解释了“谁在买”,那么还需要回答另一个问题:为什么全球组装基地离不开中国的芯片供应?
中国有三张不能够被取代的极为关键的重要王牌。
第一张牌,成熟制程所拥有的规模方面的壁垒。
2025年,中国大陆那边成熟制程的产能在全球所占的比例差不多就接近30%。在美國全面封锁EUV光刻机之后,中国就调整了战略,专心致志地去发展28nm以及以上的成熟制程。
像中芯国际、华虹半导体这类企业都纷纷地去扩大产能,承接了全球溢出的很多订单。成熟制程涉及汽车电子、工业控制、家电、消费电子等等领域,它贡献了全球大约六成的芯片需求。这可不是落后的产能,而是现代工业运转的基础设施。
第二张牌,AI算力基建相关的外围配套方面存在的垄断状况。
全球之目光皆聚焦于英伟达之GPU之上。但是有那么一枚价值数万美元的AI芯片,倘若没有周围好几百颗平均几美金的外围配套芯片来予以支撑,那么它便仅仅只是一块毫无用处的石头罢了。
中国的厂商们在一些个领域达成了在全球范围内的替代情况。杰华特、圣邦股份、芯朋微等在模拟芯片这个领域取得了突破。
富士康、广达等ODM方面的巨头们的产线大规模地向着全球的数据中心输出产品。澜起科技在DDR5内存接口芯片和PCIe Retimer领域和全球的巨头们形成了寡头的格局,呈现出三分天下的态势。
只要全球AI基建的热度不减弱,不管数据中心里用的是哪一家的GPU,都得消耗中国设计和制造的配套芯片。
第三张牌,有关全产业链配套方面的效率情况 。
国内已经形成了相对较为完备的一整套产业体系。从集成电路的设计方面到晶圆的制造方面,从先进的封装方面到设备的制造方面,统统都有涉及。在封测环节当中的长电科技、通富微电等企业已经跻身于全球第一梯队之中。
芯片封装设备的订单出现了增长了500%以上的情况,PCB在上半年出口达到了161.2亿美元,同比增长34%。这并非是单一环节存在优势,而是整条产业链都具备效率优势。
我们真的“逆袭”了吗?
这一次出口方面出现了大幅度的爆发情况,也存在着不能被忽视的结构性方面的隐忧状况存在。
当下的增长主要是依托着成熟节点的规模所带来的红利以及全球涨价周期的推动作用,并非是由于尖端技术所具有的溢价。

在先进制程这一方面,由于受到EUV等核心设备进口方面管制的影响,和美国、韩国还是存在着差距。
中国当前依旧是全球范围内最大的芯片进口国家。到了2025年的时候,集成电路的进口金额仍然将会达到大约4243亿美元这样的一个数额。
在2026年的前两个月期间,中国进口芯片的金额有782亿美元,这部分金额占据了全球总销量的46%。进口的金额大概是出口金额的两倍左右。
支撑芯片设计的上游存在着EDA软件这样的情况。在全球的市场范围当中,国际的巨头把控着上游的EDA软件这一状况。并且先进制程方面的设备、材料自身的自给率不到15% 。
实盘券商配资出口呈现出大幅度的增长这一情况,并不能够就表明在整体状况上面处于领先的位置,数量以及价格同时出现上升的情形并不就相当于是在技术层面达成了超越之举。
一场角色转变,而非一夜逆袭
在全球供应链重新进行组合的大背景之下,中国的芯片产业达成了转变,从过往充当搬运工的这种角色转化成为了提供商品的供应者。
当电子制造业的组装环节朝着越南、印度进行转移的时候,中国并没有跟着搬迁到那边去,而是停留在供应链更靠上游的那个地方,变成了全球电子制造业当中必不可少的中间品的枢纽之地。
这并非是在短时间之内就出现的技术层面上的突然性成功,而是经过了长达十年之久的产业领域方面的深入钻研,在恰当的时间窗口当中集中地彰显出成果。
2160亿美元这样的出口额达到了一个具有里程碑意义的状况。但这仅仅只是一个开端罢了。
它意味着中国芯片产业不再被局限于来料加工这种模式。中国芯片产业开始在全球半导体价值链当中拥有了一个真实、确实是无法被替代掉的位置。
从成熟制程所具备的规模方面的优势朝着先进制程的技术突破方向迈进股票杠杆开户,那将会是接下来十年的情形。但至少我们已经不再是那个仅仅只会对芯片进行搬运的国家。
元股证券中心-公告披露网提示:本文来自互联网,不代表本网站观点。